Агентство закрыло несколько сделок, на счёт пришла крупная комиссия. Собственник забирает часть денег, оплачивает рекламу и обещает выплаты агентам. Через две недели выясняется, что следующая комиссия задерживается, а аренду, расчёты с командой и обязательные платежи откладывать нельзя. Выручка есть, свободных денег нет.
Финансы агентства недвижимости нужно рассматривать в трёх разрезах: заработок по сделкам, фактическое движение денег и обязательства. Ни один банковский остаток не отвечает сразу на все три вопроса. Разберём рабочую модель для действующего агентства по новостройкам: что записывать, как сверять и какие решения принимать. Все расчёты ниже учебные. Это управленческая модель, а не налоговая инструкция и не нормы рентабельности рынка.
Какие суммы нельзя смешивать
Стоимость проданных клиентам квартир не является выручкой агентства. Для агентства существенны собственное вознаграждение и условия его признания по принятой модели учёта. Затем нужно отделить долю агента, прямые расходы, расходы компании и обязательства. Сумма, прошедшая через счёт в интересах другой стороны, также не становится автоматически вашим заработком.
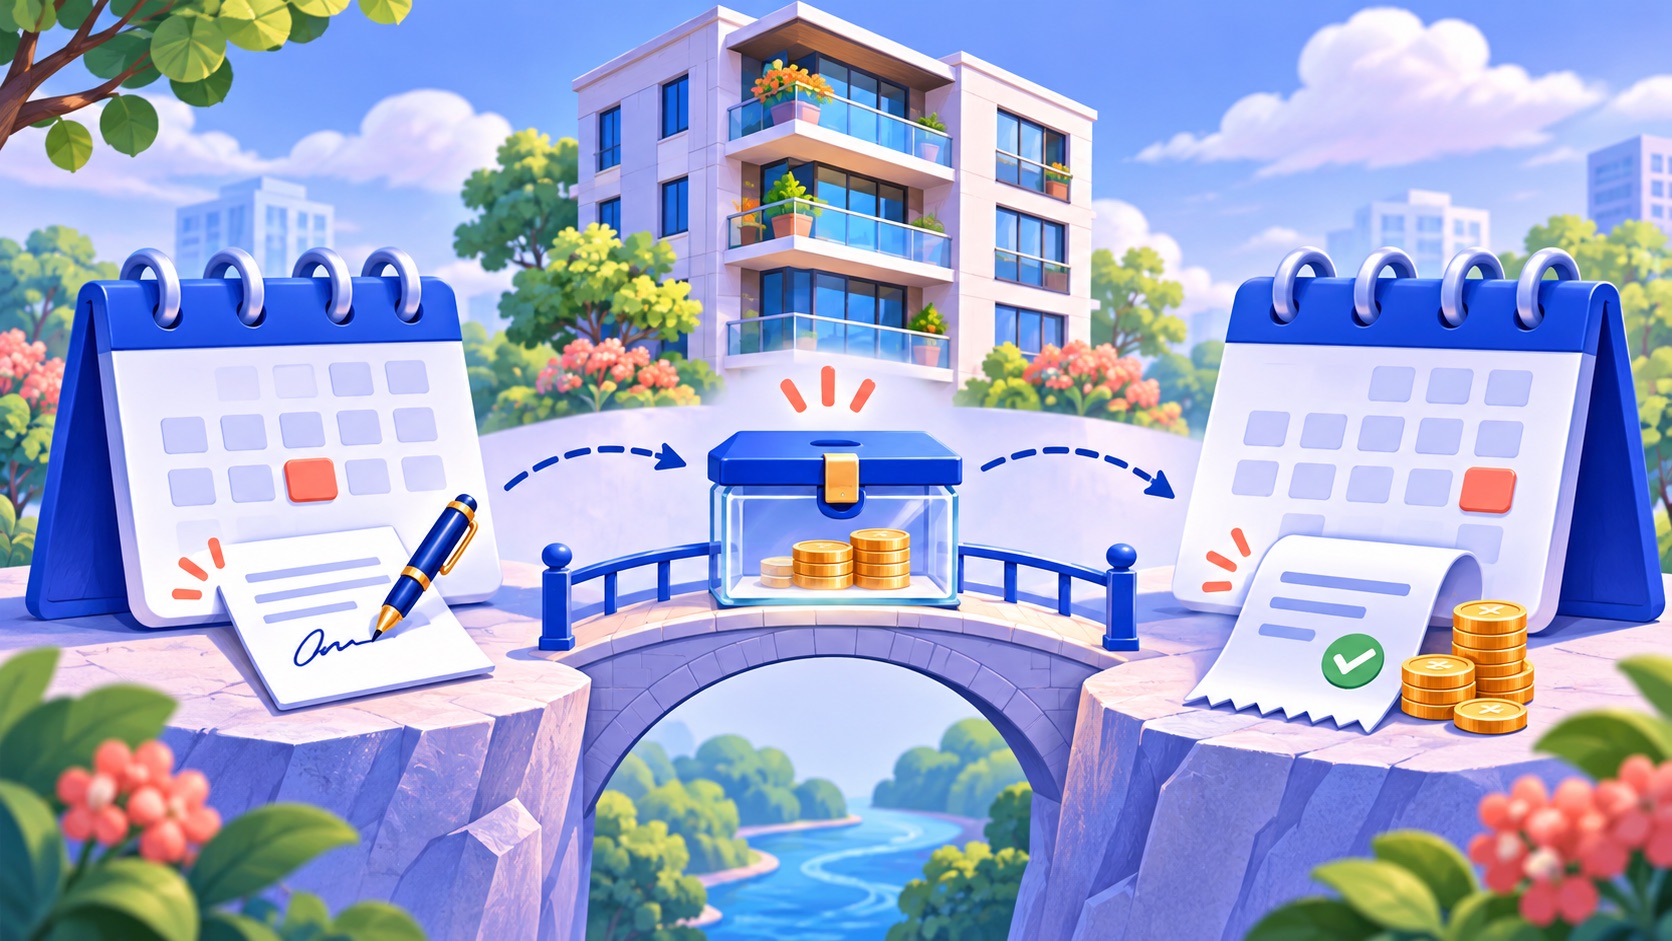
Для каждой сделки полезны как минимум две даты: дата события, по которому вы учитываете заработок, и дата поступления. Правило признания доходов и расходов согласуйте с финансистом или бухгалтером и применяйте последовательно. Не меняйте его задним числом, чтобы месяц выглядел лучше.
Соберите реестр комиссий по сделкам
Начните с перечня конкретных комиссий. У каждой строки должен быть источник суммы и понятный статус. Не храните ожидания в одной колонке «скоро оплатят». Если обещанная дата прошла, нужно действие по выяснению причины, а не автоматическое продление прогноза.
Частичный платёж не закрывает всю задолженность. Отмена сделки не должна исчезать из истории без корректировки. Если несколько платежей относятся к одному вознаграждению, связывайте их одним ID: иначе легко дважды посчитать выручку или забыть остаток.
Экономика одной сделки: что остаётся компании
Разделяйте выплаты, которые возникают из-за сделки, и общие расходы. Учебный пример: агентству причитается 200 000 ₽, агент получает 50% от этой базы, прямое сопровождение стоит 15 000 ₽. Доля рекламы в расчёте периода отдельно составляет 22 500 ₽ на одну сделку. Это способ распределения расходов в учебной модели, а не доказанная стоимость привлечения покупателя.
Сравните два источника клиента. Личный клиент агента может потребовать меньше расходов на привлечение со стороны компании, но иных условий распределения. Клиент из рекламы агентства требует бюджета и обработки. Один одинаковый процент не обязан давать одинаковую экономику. Чтобы обсуждать условия осмысленно, сначала сделайте расчёт для каждого типа сделки.
Проверьте базу процента. «Половина комиссии» может означать половину суммы до удержаний, после согласованных прямых затрат или другой определённой базы. Это разные выплаты. Нельзя вычислять их из формулировки по памяти, когда деньги уже поступили.
Месяц агентства: пример отчёта о прибыли
Ниже учебный период с восемью одинаковыми по экономике сделками. В модели все указанные вознаграждения и расходы отнесены к этому месяцу по одному согласованному правилу. Поступления по банку могут быть в другом месяце. Число сделок и суммы не являются ориентиром доходности реального агентства.
В общих расходах учебного примера уже заложены 100 000 ₽ за работу собственника в операционной роли. Если их убрать, отчёт покажет 360 000 ₽, но часть этой суммы будет оплатой его труда, а не доходом от владения готовым самостоятельным бизнесом. Для оценки замены собственника на наёмного руководителя такую работу всё равно придётся учитывать.
Налоги и иные обязательные платежи в итог 260 000 ₽ не включены. Их расчёт зависит от режима и фактических обстоятельств. Не вычитайте произвольный «стандартный налог» из каждой комиссии. Для управленческого планирования заведите отдельный резерв по расчёту вашего бухгалтера, а для отчёта согласуйте правила отражения соответствующих расходов.
Как связать прибыль, деньги и долги на одном примере
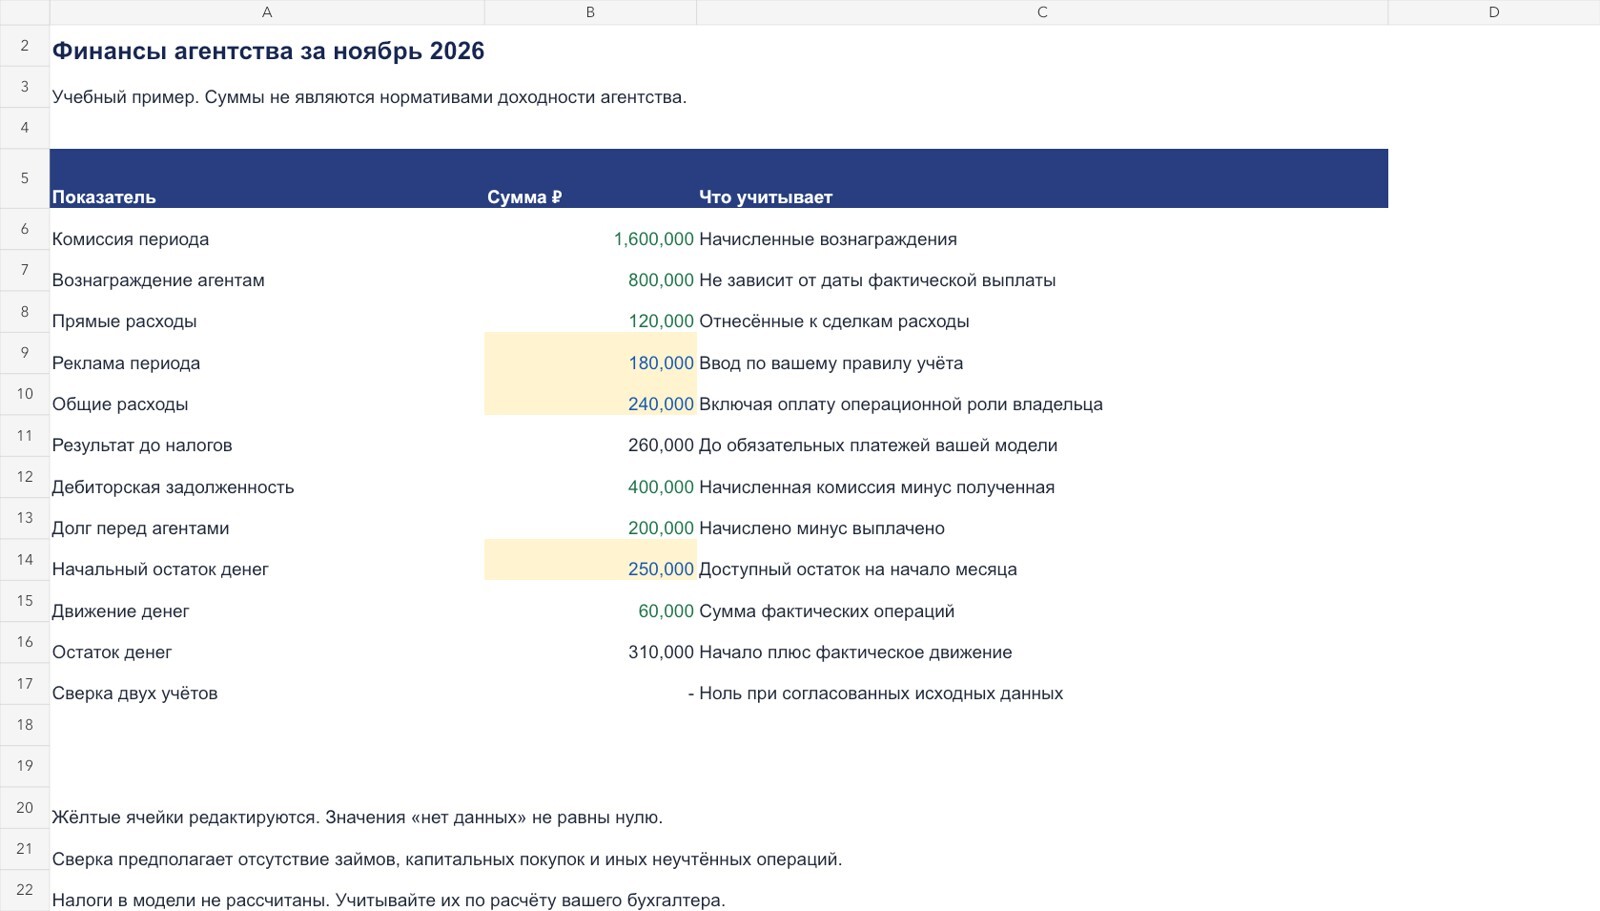
Для того же ноября допустим, что оплачены только шесть из восьми комиссий: получено 1 200 000 ₽. Агентам выплачено 600 000 ₽ из начисленных 800 000 ₽. Прямые расходы 120 000 ₽, реклама 180 000 ₽ и общие расходы 240 000 ₽ оплачены в этом месяце. На начало было 250 000 ₽.
Эта короткая сверка работает при оговорённых условиях: нет входящих долгов прошлого периода, займов, капитальных покупок, собственнических выплат и других неучтённых движений. Если они есть, мост между прибылью и деньгами нужно расширить. Нельзя «подогнать» разницу, записав её в прочие расходы. Сначала найдите пропущенную операцию или неверную дату.
Проверка на одной строке: по сделке S07 комиссия 200 000 ₽ начислена, оплаты ещё нет. Доля агента 50%, значит начислено 100 000 ₽, но не выплачено. В прибыли остаётся вклад с учётом расходов, в банке поступления нет, в двух реестрах видны два обязательства. Когда комиссия поступит, не начисляйте ту же выручку повторно.
Сколько сделок нужно для безубыточности
Если вклад одной одинаковой сделки после перечисленных переменных и распределённых расходов 62 500 ₽, а общие расходы 240 000 ₽, упрощённая точка безубыточности до налогов: 240 000 / 62 500 = 3,84. В такой модели нужны минимум четыре сделки. Округление вниз дало бы убыток.
Это упрощение, а не прогноз. При уменьшении числа сделок рекламный расход может не уменьшиться пропорционально; комиссии и выплаты могут различаться; часть затрат возникает ступенчато. Поэтому пересчитайте слабый месяц с фактическими фиксированными обязательствами. При отрицательном вкладе сделки рост их количества сам по себе не выведет бизнес в прибыль.
Почему прибыль не защищает от кассового разрыва
На конец учебного ноября осталось 310 000 ₽. Теперь построим отдельный прогноз декабря: это будущие движения, они не входят в фактический отчёт ноября. Разместите события по датам, а не только просуммируйте месяц.
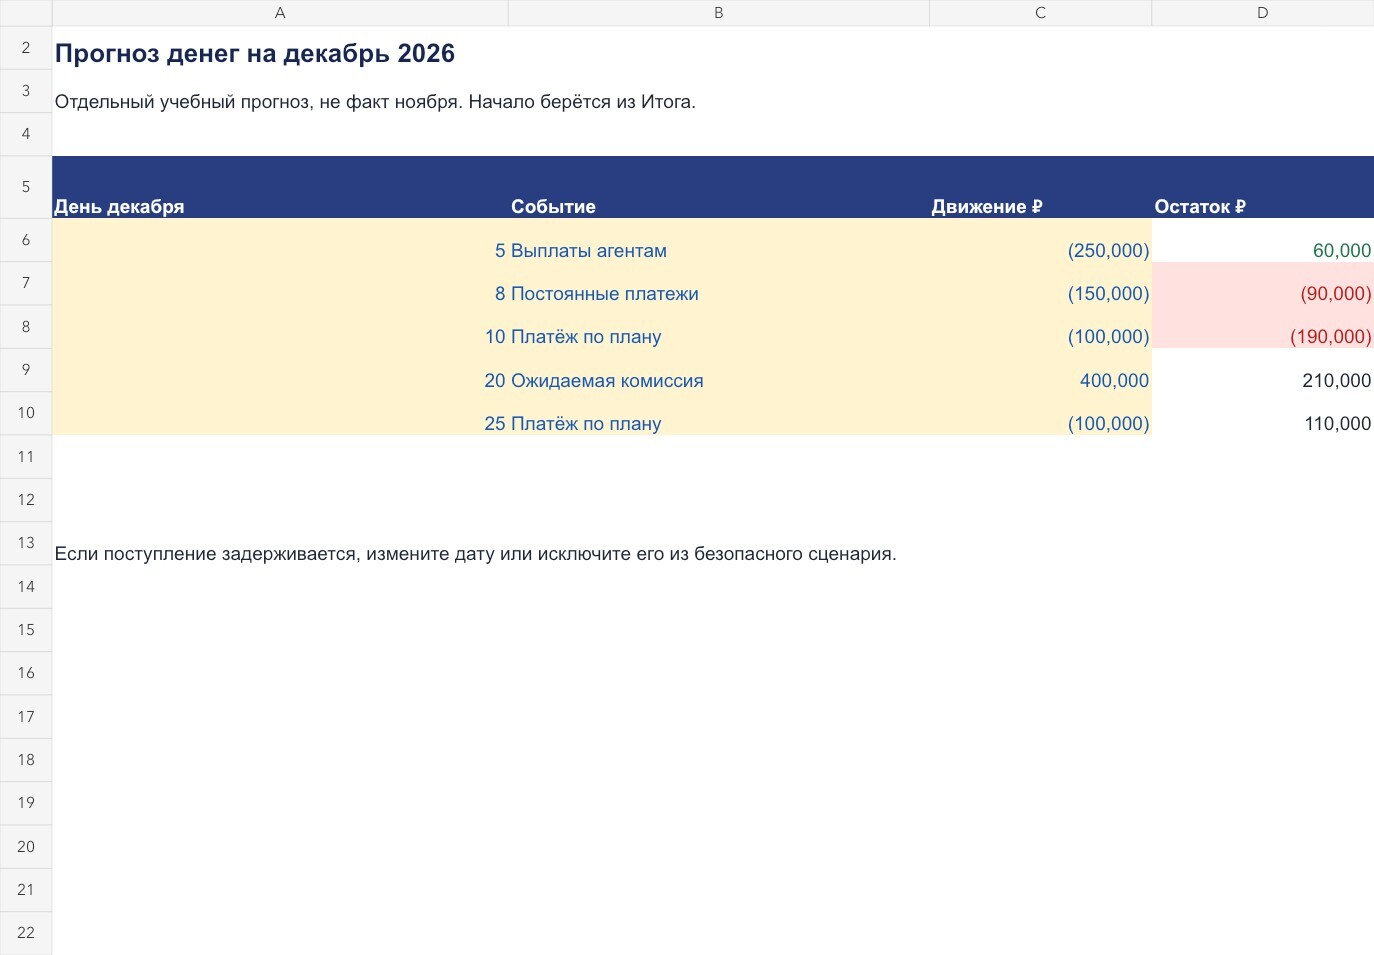
Положительный итог декабря не устраняет нехватку 8–10-го числа. Если перенести ожидаемые 400 000 ₽ с 20-го на 28-е, разрыв сохранится дольше. Если это лишь надежда на неподтверждённую оплату, исключите её из безопасного сценария и посмотрите, чем обеспечить обязательные расходы.
До наступления разрыва проверяют реальные основания поступления, допустимость согласованного переноса платежа, необязательные расходы и заранее определённые источники финансирования. Не считайте решением молчаливую задержку обещанной выплаты агенту. Новая реклама тоже не является гарантией комиссии к нужной дате.
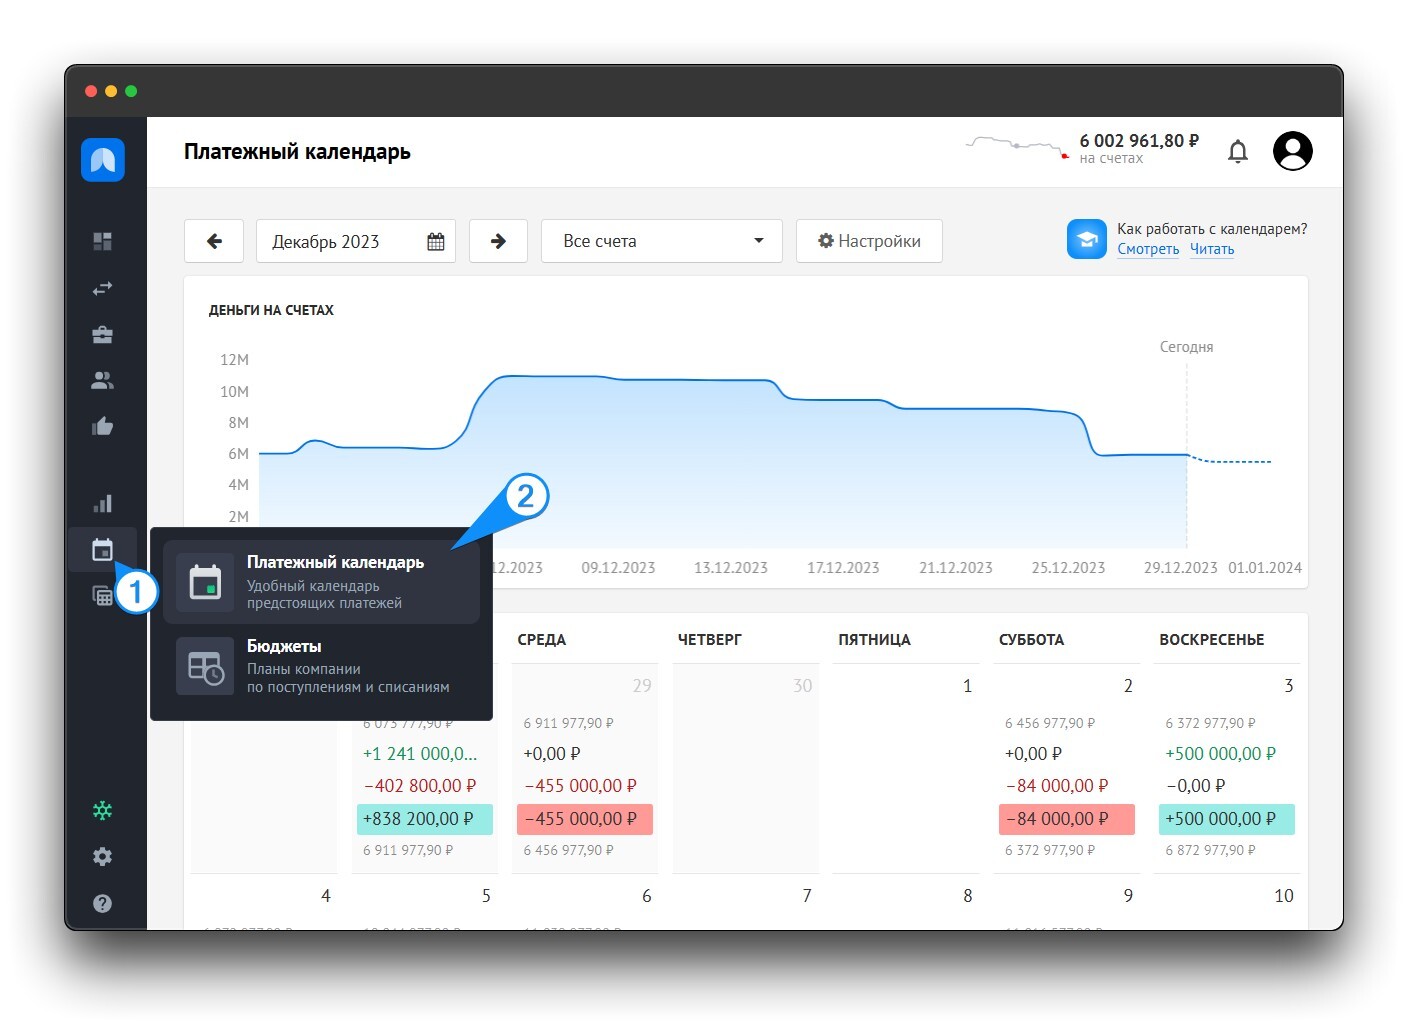
Источник изображения: справка Adesk о плановых операциях и календаре. В календаре нужно различать фактические и плановые движения. Перенос ожидаемой оплаты в плане сам по себе не означает, что деньги пришли. По документации сервис позволяет работать с прогнозом; конкретные настройки подтверждения операций и отчётов проверяются отдельно.
Реальный пример: деньги могут поступить как заём
У TrendAgent в документации быстрых выплат описана схема, при которой деньги до оплаты застройщика предоставляются агентству как заём; затем поступление от застройщика засчитывается в его погашение. На странице также описан риск возврата при отказе застройщика от оплаты. Значит, основание поступления существенно: деньги на счёте не всегда равны окончательно заработанной комиссии. Это конкретная схема сервиса, а не правило всех выплат. Описание схемы и условий учёта.
В своём реестре заведите для такого случая отдельные поля основания, обязательства и связанного вознаграждения. Не считайте сначала полученный заём выручкой, а затем вторично ту же комиссию. Проводки и налоговый учёт определяются документами и вашей учётной политикой, их должен проверить бухгалтер.
Резерв и деньги собственника
Свободный остаток проверяют после обязательств и необходимого запаса. Размер запаса рассчитывают от конкретного слабого сценария: задержка комиссий, перенос сделок, необходимые выплаты команде и постоянные расходы. Универсальное число «три месяца» без состава затрат может оказаться и недостаточным, и чрезмерным.
Разведите оплату труда собственника и распределение результата владельцу. Иначе нельзя понять, окупается ли управленческая роль и сколько бизнес приносит сверх неё. Личные покупки не должны исчезать в статье «прочие расходы» без объяснения.
В чём вести учёт: таблица, CRM или финансовый сервис
Сначала определите, какие данные вы сможете поддерживать, затем выбирайте инструмент. CRM удобна для связи комиссии со сделкой, финансовый сервис для движения денег и отчётов. Таблица подходит для проверки модели и небольшого объёма. Банк показывает факт движения, но не объясняет, к какой сделке и периоду он относится.
Подтверждённые возможности описаны на официальных страницах: отчёт о прибыли ПланФакта, дата начисления и плановые операции Adesk, финансовые функции Финолога. Это отбор по задаче, не полный рынок и не рейтинг. Тарифы, банковские подключения и нужные права доступа проверяйте у сервиса до выбора.
На демонстрации попросите провести одну и ту же учебную сделку: начисление 200 000 ₽, поступление половины, начисление доли агента, частичную выплату и перенос остатка. Затем попросите показать прибыль, банк, два долга и будущую дату. Такой тест полезнее списка из десятков функций. Описанные функции проверены по документации; мы не выдаём это за собственное внедрение этих систем в агентстве.
Как работать с учебной финансовой таблицей
Книга состоит из пяти листов. «Сделки» хранит начисленную комиссию, долю, расходы, полученную оплату и расчёты с агентом. «Деньги» содержит фактические движения. «Итог» собирает результаты и сверку. «Календарь» строит отдельный прогноз будущего месяца. «Сценарий» меняет параметры экономики, не переписывая фактические сделки.
В учебной модели сценарий 1 даёт убыток 50 000 ₽: четыре сделки, реклама 150 000 ₽, общие расходы 240 000 ₽. Базовый сценарий даёт 260 000 ₽, сценарий роста 440 000 ₽. Параметры условные; увеличение рекламы не гарантирует соответствующее число сделок. Селектор выбирает одну расчётную цепочку, а не три независимых вручную набранных итога.
Жёлтые ячейки предназначены для ввода. Пустое обязательное значение даёт «нет данных», а подтверждённый ноль участвует в расчёте как ноль. Это принципиально: неизвестная комиссия не должна исчезнуть из отчёта под видом нулевой. Перед использованием на своей компании сопоставьте правила начисления, период и состав расходов.
Ограничение учебного шаблона: восемь строк комиссий и 22 денежные операции, один период без входящих долгов. Для другого числа строк нужно изменить диапазоны сумм и проверок заполнения. Неиспользуемые числовые поля можно заполнять нулём только при действительно нулевом значении. Для постоянного учёта нужна адаптация, контроль доступа и сверка с первичными документами.
Как считать рекламу, когда покупатели доходят до сделки месяцами
Не делите все комиссии текущего месяца на рекламный бюджет этого же месяца, если это разные поколения клиентов. Отдельно нужен учёт обращений по источнику и периоду привлечения. Для оперативного бюджета допустимо распределять расходы по принятому правилу, но называть такой результат доказанной окупаемостью конкретной кампании нельзя.
Анастасия из Абакана в отзыве о нашей рекламе объясняет, что часть покупателей продолжает долгую работу: кому-то нужно продать своё жильё, кому-то решить вопрос с кредитной историей. Это практическая причина не приравнивать заявку к быстрой комиссии. В ролике есть собственные результаты клиента, но они не раскрывают прибыль её бизнеса и не позволяют рассчитать её финансовую модель.
Как закрывать месяц и принимать решения
Сверьте реестр комиссий с документами и поступлениями, проверьте выплаты агентам, распределите расходы по единому правилу и обновите задолженность. Затем сравните отчёт прибыли, календарь и доступные деньги. Если результаты расходятся, ищите причину в датах, обязательствах и классификации, а не исправляйте цифры вручную до красивого итога.
Если падает вклад сделки, проверяйте условия вознаграждения, стоимость сопровождения и привлечение. Если вклад положительный, но компания в убытке, смотрите загрузку и общие расходы. Если прибыль есть, но денег нет, разбирайте дебиторскую задолженность и календарь. Для каждого случая нужны разные действия.